TZIMOL: CASI 274 MILLONES EN GASTO REGISTRADO; LA ASE OBSERVÓ 36 MILLONES QUE SIGUEN SIN SER COMPROBADOS
- Chiapas
Chiapas en la Mira
- 0
- 14minutos de lectura
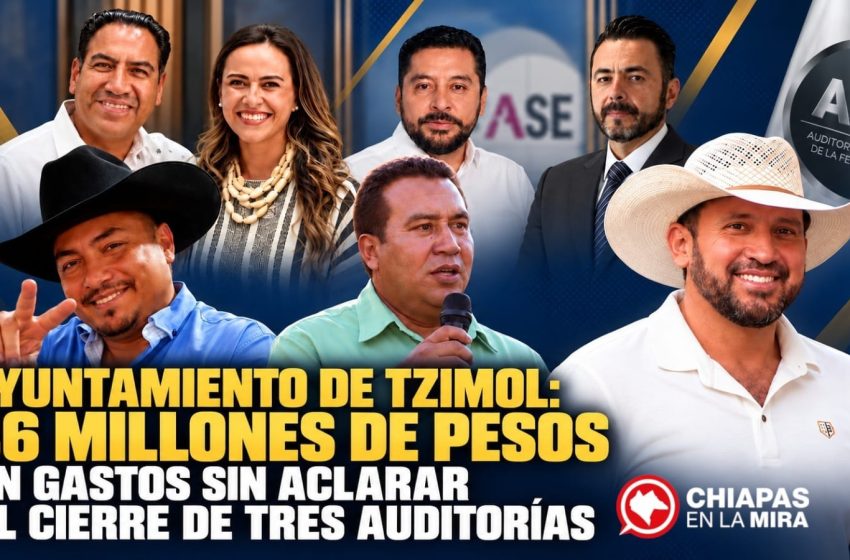
TZIMOL: CASI 274 MILLONES EN GASTO REGISTRADO; LA ASE OBSERVÓ 36 MILLONES QUE SIGUEN SIN SER COMPROBADOS
LA PRIMERA CIFRA ES EL GASTO DE TRES AÑOS; LA SEGUNDA, LO OBSERVADO AL CIERRE DE LAS AUDITORÍAS
PRIMERA PARTE DE TRES
Tzimol, Chiapas | 26 de septiembre de 2026
@ChiapasEnLaMira
Si a usted se le pierden 500 pesos del bolsillo, se preocupa y pregunta dónde quedaron. ¿Por qué no exigir la misma claridad sobre los millones que maneja el municipio donde vive? Ese dinero también es suyo.
Cuando una funcionaria o un funcionario les diga que el dinero no alcanza, no se queden únicamente con esa respuesta. Pregunten cuánto recibió el Ayuntamiento, en qué lo comprometió y quién decidió las prioridades.
Los municipios cobran impuestos y derechos. También reciben recursos de origen estatal y federal. Para saber si ese dinero alcanza hay que conocer las necesidades, los compromisos y las cuentas. Pero también hay que demostrar cómo se utilizó lo que sí llegó.
En una conversación con un director de Obras Públicas de un Ayuntamiento, la ciudadanía planteó complementar los recursos federales que una escuela recibiría mediante un programa. La respuesta para negar el apoyo municipal fue: “Es que el presidente municipal tiene un corazón tan grande, que ya ha hecho muchos compromisos y todo el recurso está etiquetado”.
Fue difícil escuchar aquello sin pensar en la diferencia entre administrar dinero público y repartir favores.
El presupuesto no es una medida del tamaño del “corazón” de un presidente. Si el dinero está “etiquetado”, significa que tiene un destino específico. La autoridad debe explicar cuál es ese destino, cuánto comprometió y con qué autorización. Si no hay dinero disponible, corresponde mostrar las cuentas.
Esta anécdota no se atribuye al Ayuntamiento de Tzimol. Plantea una pregunta que sirve para cualquier gobierno: cuando dicen que “no alcanza”, ¿muestran información que la ciudadanía pueda comprobar?
En Tzimol, esa pregunta tiene cifras concretas.
CASI 274 MILLONES DE PESOS EN TRES AÑOS
Los informes de fiscalización registran los siguientes gastos del Ayuntamiento, con cantidades redondeadas:
En 2022: 80 millones 111 mil pesos.
En 2023: 93 millones 148 mil pesos.
En 2024: 100 millones 718 mil pesos.
En conjunto, casi 274 millones de pesos.
Los informes llaman a esas cantidades “gasto devengado”. En palabras sencillas: son gastos que el Ayuntamiento reconoció que debía pagar. No significa necesariamente que todo estuviera pagado ni que esa fuera la cantidad de dinero que recibió.
La cifra permite entender el tamaño de las cuentas. Tzimol puede parecer un municipio pequeño, pero su Ayuntamiento administra cantidades importantes.
¿Qué hicieron con esos recursos el presidente municipal, el Cabildo y su equipo? ¿Qué recibió la población? ¿Cómo explicaron los gastos cuestionados?
Chiapas En La Mira revisó los informes de las cuentas públicas 2022, 2023 y 2024 de la Auditoría Superior del Estado de Chiapas (ASE), la institución encargada de revisar el uso de esos recursos.
Al cierre de los tres informes se registraron 43 pliegos de observaciones por aproximadamente 36 millones 126 mil pesos.
Un pliego de observaciones es un documento que señala irregularidades que deben aclararse o atenderse. No es una prueba de culpabilidad ni demuestra por sí solo que alguien robó dinero. Pero tampoco es un papel para archivar. Ante observaciones por millones, la ciudadanía tiene derecho a saber qué comprobó el Ayuntamiento y qué resolvió la autoridad.
Además, esos 36 millones 126 mil pesos son la suma de lo observado al cierre de cada informe. No son una cuenta actualizada de lo que sigue pendiente.
Para saberlo, hay que revisar el seguimiento de los 43 pliegos.
2022 Y 2023: NO ENTREGARON LAS ACLARACIONES A TIEMPO
En 2022, la ASE formuló 26 pliegos por aproximadamente 21 millones 127 mil pesos.
El informe señala que el Ayuntamiento no presentó las aclaraciones requeridas durante la etapa preliminar, es decir, la oportunidad señalada para responder antes del informe final. Las observaciones fueron ratificadas.
En 2023, la ASE emitió 13 pliegos por aproximadamente 13 millones 839 mil pesos. También registró falta de documentos para aclarar las observaciones en esa etapa.
Entre los dos años, casi 35 millones de pesos quedaron observados al cierre de las auditorías.
Quienes estaban a cargo deben explicar por qué no atendieron esos requerimientos a tiempo. Administrar dinero público también implica guardar y entregar los documentos que permitan revisar cómo se gastó.
Eso no significa que nunca hayan entregado documentos ni que todo siga pendiente. Los informes son una fotografía al cierre de cada revisión; hace falta conocer el seguimiento posterior.
Las cuentas de 2022 y 2023 corresponden al gobierno encabezado por JOSÉ JOEL ALTUZAR JIMÉNEZ.
Altuzar debe explicar qué controles aplicó su administración y por qué no fueron atendidos oportunamente esos requerimientos. También deben revisarse las actuaciones de Tesorería, Obras Públicas y las demás áreas involucradas.
Para determinar la responsabilidad de cada persona hay que conocer quién contrató, quién autorizó, quién supervisó, quién recibió y quién pagó.
2024: ACLARARON UNA PARTE, PERO QUEDARON OBSERVACIONES
En 2024, el Ayuntamiento presentó documentos y aclaró 57 mil 650 pesos de un monto inicial de aproximadamente un millón 218 mil pesos.
Al cierre del informe quedaron cuatro pliegos por alrededor de un millón 161 mil pesos.
Por separado, la revisión de recursos federales registró hallazgos por aproximadamente 5 millones 347 mil pesos, enviados a la Auditoría Superior de la Federación (ASF) para su atención.
Estas cantidades deben explicarse por separado porque no siguen necesariamente el mismo trámite. Tampoco todo lo revisado por la ASE es dinero estatal: las auditorías de 2022 y 2023 incluyen recursos federales.
En 2024 hubo cambios en la presidencia municipal. El Congreso aprobó la licencia temporal de Altuzar el 4 de enero y nombró interino a JOSÉ ALFREDO MALDONADO DOMÍNGUEZ. Para octubre, VÍCTOR ALFONSO GORDILLO MORALES ya ejercía el cargo.
Por eso hay que revisar las fechas de cada contrato y pago. No corresponde atribuir automáticamente todo el gasto del año a una sola persona.
LO QUE LA POBLACIÓN NECESITA VER
Las observaciones no se reducen a una factura extraviada.
Entre 2022 y 2024 se observaron aproximadamente 3 millones 867 mil pesos relacionados con consultoría y supervisión de obras. Faltaban documentos que demostraran los servicios o los trabajos que debían entregarse. Las observaciones de 2022 y 2023 están dentro de los 43 pliegos; la de 2024 se reportó por separado entre los hallazgos federales remitidos a la ASF.
En otras palabras: se registraron gastos para revisar y dar seguimiento a las obras, pero ante los auditores no se acreditó suficientemente ese trabajo.
En el parque de Héroes de Chapultepec, conocido como El Limón, la auditoría de 2024 no localizó aparatos de ejercicio pagados por aproximadamente 344 mil 416 pesos.
El parque estaba terminado y funcionando. El señalamiento se refería a esos aparatos, no a la inexistencia de todo el parque.
En una pavimentación de Barrio Santo Domingo, la ASE identificó malla cobrada dos veces. También cuestionó un letrero de bienvenida por aproximadamente un millón 357 mil pesos, tanto por los documentos que debían justificar sus precios como por el uso de dinero destinado a infraestructura social.
Los casos de 2022 y 2023 están incluidos en los 36 millones 126 mil pesos de los pliegos. Los hallazgos federales de 2024 están incluidos en los 5 millones 347 mil pesos remitidos a la ASF (No deben sumarse otra vez).
Entonces ¿qué entregaron los consultores?, ¿quién recibió los aparatos?, ¿cómo se autorizaron los cobros?, ¿qué se aclaró después?
Lo que importa es comprobar qué obtuvo la población por lo que el Ayuntamiento pagó.
ACLARAR NO SIGNIFICA LA DEVOLUCIÓN DEL DINERO
Cuando una observación se solventa, significa que la autoridad la dio por atendida. Puede ocurrir porque aceptó documentos o explicaciones; no significa necesariamente que se devolvió dinero. Para saber cuáles de los casos mencionados quedaron aclarados hace falta consultar el seguimiento de cada pliego.
Entre los archivos falta el informe completo de 2021. Se cuenta con un inventario que lo identifica, pero ese listado no permite conocer sus hallazgos ni sus montos.
EL DINERO PÚBLICO NO ES UN FAVOR
JOSÉ JOEL ALTUZAR JIMÉNEZ, JOSÉ ALFREDO MALDONADO DOMÍNGUEZ y VÍCTOR ALFONSO GORDILLO MORALES deben explicar las actuaciones que correspondan a sus respectivos periodos. También quienes participaron desde el Cabildo, Tesorería, Obras Públicas, la supervisión y las empresas contratadas.
Por los resultados de la fiscalización hay que preguntar a JOSÉ ANTONIO AGUILAR MEZA, auditor superior del estado, qué pasó con los pliegos y promociones de la ASE; a AURELIANO HERNÁNDEZ PALACIOS CARDEL, titular de la ASF qué trámite tienen los hallazgos federales remitidos en 2024; y a MARCELA CASTILLO ATRISTAIN, presidenta de la Mesa Directiva del Congreso de Chiapas en septiembre de 2026, qué seguimiento legislativo se dio a los informes. Se les pide una respuesta por sus cargos actuales; las fechas y expedientes deben mostrar quién intervino en cada decisión anterior.
Casi 274 millones de pesos de gasto registrado no demuestran que alcanzara para resolver todos los problemas. Sí justifican exigir cuentas claras sobre las prioridades y los resultados.
Una obra pública no es un regalo del presidente. El presupuesto no sale de su bolsillo. Y comprobar cómo se utilizó no es una cortesía hacia la ciudadanía.
Antes de aceptar que “no alcanza”, la población merece conocer cuánto ingresó, qué se comprometió, qué recibió y cómo se atendieron los gastos cuestionados.